15 Settembre 2026
Più rinnovabili nel mix di generazione elettrica e più autoconsumo per tagliare i prezzi dell’energia (elettrica!)
DI ANDREA BARBABELLA, ORIGINARIAMENTE PUBBLICATO SU GESTIONE ENERGIA
Negli ultimi anni il tema del “caro energia” per cittadini e imprese italiane è balzato al centro del dibattito pubblico e questo. Come spesso accade, questa sovrapposizione mediatica ha portato al diffondersi di numerosi pregiudizi che non agevolano il confronto, e tra questi il falso mito secondo cui il costo dell’energia elettrica sia il cuore del problema chiamato “caro energia”.
Alla base delle difficoltà che abbiamo nel governare i prezzi dell’energia, c’è una delle più alte dipendenze dalle importazioni fossili d’Europa. Nel 2025 il 74% del fabbisogno energetico nazionale è stato coperto prevalentemente da importazioni di combustibili fossili. Una bolletta energetica che, come ci ricorda l’UNEM, solo lo scorso anno è costata ai contribuenti circa 50 miliardi di euro. Si tratta di risorse economiche che vanno dritte all’estero, lasciando sul territorio nazionale poco o nulla in termini di ricchezza e occupazione.
Questa spesa serve per acquistare principalmente prodotti petroliferi e gas, di cui solo una piccola parte è destinata alla produzione di energia elettrica, mentre il grosso finisce nell’acquisto di carburanti per i trasporti e di gas per il riscaldamento e per i processi produttivi. Voci di spesa su cui, negli ultimi quattro anni, ha pesato prima il conflitto in Ucraina, con impatti importanti sul mercato del gas, e a seguire la crisi di Hormuz, che tutt’oggi tiene i prezzi dei carburanti alle stelle.
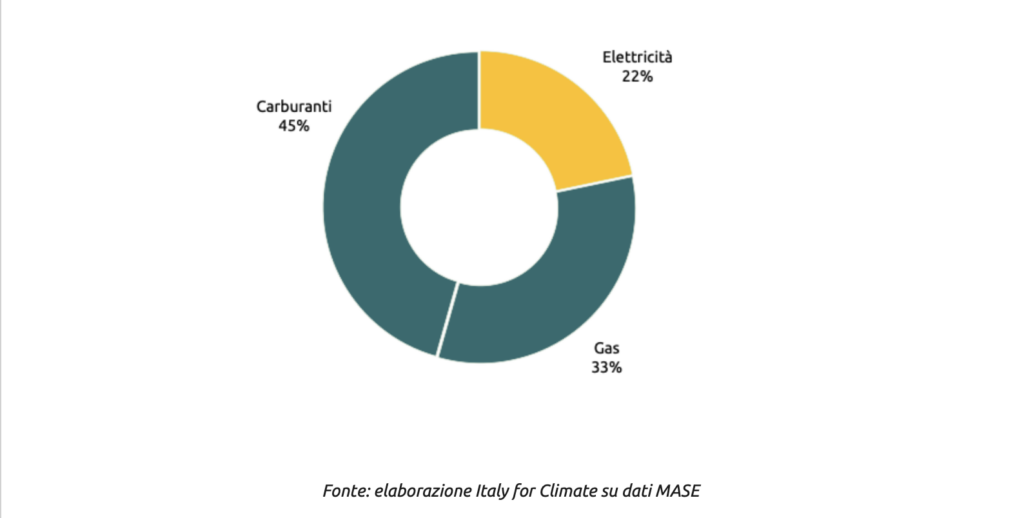
Secondo il MASE, nel 2025 una famiglia media italiana ha consumato circa 1.000 litri di carburante per alimentare i propri mezzi di trasporto, 1.400 mc di gas naturale principalmente per scaldarsi e 2.700 kWh di energia elettrica. Nel 2025 questo si è tradotto in una spesa media annua di 4.283 euro, circa il 10% del reddito annuale familiare. Questa spesa è composta per il 45% da acquisto di carburanti, per il 33% di gas naturale e per il 22% di energia elettrica.
La ripartizione della spesa energetica media di una famiglia italiana nel 2025
ll “caro energia” che famiglie e imprese hanno dovuto affrontare negli ultimi anni deriva da una eccessiva dipendenza dai combustibili fossili che usiamo, in primis, per spostarci e scaldarci. Fatta questa doverosa premessa, visto che la principale risposta ai problemi della dipendenza energetica sta proprio nella progressiva elettrificazione e nella crescita delle rinnovabili, approfondire soluzioni che consentono di ridurre i prezzi delle bollette elettriche non è affatto un esercizio inutile.
Sono due le direttrici principali su cui agire per abbassare il costo del chilowattora: aumentare il peso di eolico e fotovoltaico nel mix di generazione elettrica e far crescere le varie modalità di autoconsumo, in grado di garantire risparmi sostanziosi e immediati direttamente agli utenti finali.
Per quanto riguarda l’aumento delle rinnovabili nel mix elettrico, i numeri ci dicono che siamo ancora lontani da quello che potrebbe essere il reale potenziale di queste tecnologie. Dopo un triennio di crescita progressiva, nel 2025 la realizzazione di nuovi impianti di eolico e fotovoltaico ha conosciuto uno stop, scendendo a 7,2 GW. Se guardiamo ai dati di Francia, Spagna e Germania, rispettivamente con 8, 11 e 23 GW di nuovi impianti realizzati lo scorso anno, già possiamo farci un’idea di quanto margine di crescita potremmo avere. Oggi le rinnovabili contano quasi per il 50% della generazione elettrica nazionale e, secondo il (timido) obiettivo del PNIEC, entro il 2030 dovrebbero raggiungere circa il 70%. Per far questo bisognerebbe salire a oltre 10 GW di nuovi impianti ogni anno. Si tratta di un target sfidante ma ancora alla portata di mano e per raggiungerlo bisogna lavorare su almeno quattro fronti.
Il primo è puntare sui meccanismi delle aste basate su Contratti per Differenza (CfD): con il nuovo Decreto FERx ci stiamo muovendo in questa direzione, ma serve un calendario definito fino al 2030 e un monitoraggio attento per garantire l’assegnazione degli interi contingenti.
In secondo luogo, vanno snelliti gli iter burocratici e il permitting che rappresentano un costo vivo, stimato nell’ordine del 25-30% del costo di progetto di un impianto rinnovabile in Italia: a tal fine, insieme alle sempre attese misure di semplificazione, bisogna rafforzare la Commissione VIA nazionale, da un lato, e una qualche limitazione al “potere di veto” delle Sovrintendenze, dall’altro.
In terzo luogo, bisogna rendere i territori proattivi nei confronti delle rinnovabili. Per questo andrebbe risolto il “pasticcio” fatto con il Decreto Aree Idonee, facendo in modo che le regioni non adottino criteri più restrittivi, contravvenendo così a una precisa indicazione europea. Andrebbe poi accelerato il passaggio a un sistema di Prezzi Zonali che renda tangibili i vantaggi economici per cittadini e imprese derivanti dalle rinnovabili contribuendo almeno in parte a mitigare il tema di accettabilità sociale di queste tecnologie, che rappresenta spesso uno dei principali ostacoli da affrontare anche mettendo in atto campagne istituzionali di sensibilizzazione e informazione, oggi del tutto assenti.
Infine, bisogna aumentare efficienza e resilienza del sistema elettrico. Servono più investimenti sulle reti e sugli accumuli, ma serve anche rendere più razionale il sistema nel suo complesso, sfruttando ad esempio il meccanismo delle Aree Idonee per incentivare la realizzazione di impianti laddove più serve e dove la rete è pronta ad accoglierli. Ma è necessario anche lavorare per realizzare un mix produttivo il più equilibrato possibile: per questo bisogna rilanciare fonti storiche, come l’idroelettrico o la geotermia, ma anche mettere in campo le misure necessarie a far ripartire il settore eolico che presenta una fortissima complementarità – e, quindi, potenziali di risparmio economico – con il fotovoltaico che ad oggi in Italia e in Europa è il vero traino del settore rinnovabili.
Nuove installazioni di fotovoltaico a terra e sui tetti in Italia (GW)
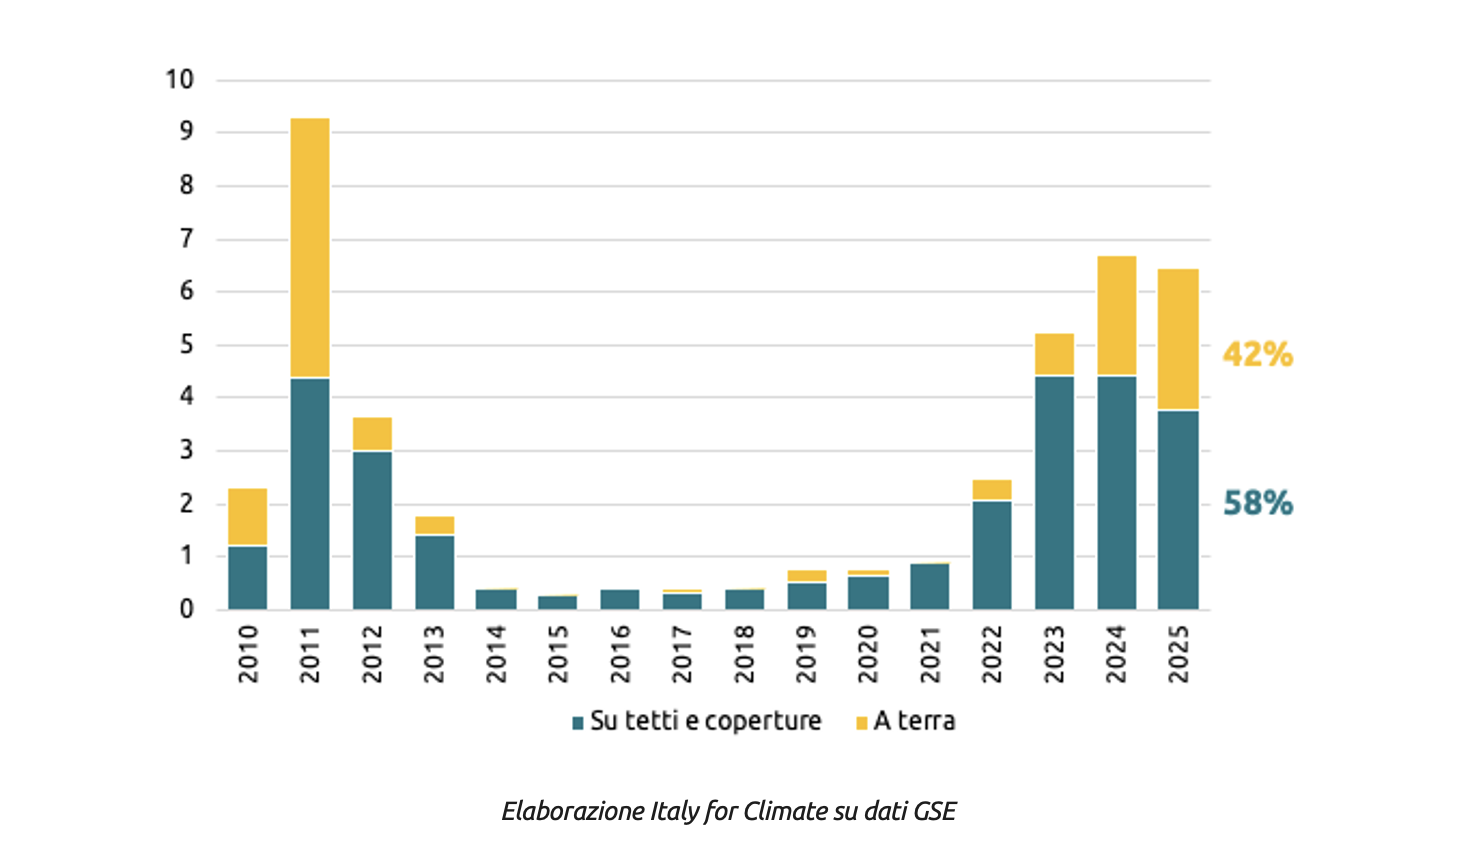
La seconda direttrice strategica su cui lavorare è l’autoconsumo. Tra il 2014 e il 2023 sono stati installati 12 GW di impianti fotovoltaici e, secondo i dati del GSE, di questi 10,3 GW – l’85% del totale – su coperture. Ancora oggi il FV in copertura rappresenta il traino delle rinnovabili, con quasi due milioni di famiglie allacciate a un impianto fotovoltaico e quasi la metà dotate anche di un sistema di accumulo. Ma, dopo il picco dei 4,4 GW installati nel 2023, abbiamo assistito per la prima volta prima a una battuta d’arresto nel 2024 e poi nel 2025 in una vera e propria inversione di tendenza, con la nuova potenza installata scesa a 3,8 GW (quasi -15%). Autoproduzione e autoconsumo rappresentano il modo più efficace e diretto per tagliare la bolletta di famiglie e imprese, oltre che quello con i minori impatti sul paesaggio e sulle infrastrutture di rete. Per rilanciarlo occorre lavorare almeno su due fronti.
Il primo riguarda il settore residenziale, quello che più di tutti ha trainato la ripresa delle rinnovabili in Italia degli ultimissimi anni, avendo beneficiato degli effetti del Superbonus del 110%. Con il venire meno di questo (discusso) strumento di incentivazione, dal 2024 il settore è entrato in crisi. Oggi il contesto è molto diverso rispetto a qualche anno fa, ma il tema centrale rimane la capacità di spesa delle famiglie: volendo proseguire sulla via delle detrazioni, sarebbe comunque necessario prevedere forme di agevolazioni ai prestiti bancari, probabilmente anche con forme diverse per recuperare i meccanismi di cessione del credito e sconto in fattura. In alternativa, si potrebbe immaginare di adottare sistemi di incentivazione in conto capitale, magari a partire dall’esperienza del Conto Termico, ampliandone scopi e, soprattutto, dotazione finanziaria. Nell’ambito dei diversi meccanismi di incentivazione delle rinnovabili a scala residenziale, infine, una attenzione particolare andrebbe riservata a strumenti specifici dedicati ai soggetti più vulnerabili, quelli che più di tutti potrebbero beneficiare dell’installazione di impianti in autoconsumo.
Il secondo fronte riguarda sistemi di autoproduzione e autoconsumo a distanza per famiglie e imprese, che consentono di sopperire ai problemi di disponibilità di coperture idonee. A cominciare dall’esperienza delle Comunità energetiche rinnovabili (CER): a metà 2026 si contano oltre 3.600 CER attive per circa 300 MW di potenza installata ma già si vedono gli effetti della fine dei finanziamenti PNRR con un deciso rallentamento rispetto al 2025. Serve un nuovo meccanismo di supporto che ne allarghi ancora di più il campo d’azione. Lo stesso vale per le imprese, per le quali in primo luogo devono andare a regime meccanismi di autoconsumo a distanza come quelli previsti dal GSE, ad esempio lavorando sulla stessa cabina primaria, ma che al momento non stanno funzionando come dovrebbero. Discorso analogo per la stipula dei Power Purchase Agreement, ambito in cui l’Italia sconta un ritardo importante rispetto ad altri Paesi europei e che potrebbero essere declinati anche in specifici prodotti per le PMI italiane. Su quest’ultimo strumento, in particolare, andrebbero introdotti criteri più rigidi per garantire una reale addizionalità legata alla realizzazione di nuovi impianti, senza i quali le imprese sono esposte alla “trappola del greenwashing”.
Come detto, la sfida è impegnativa ma alla portata di mano. Quello che fino a oggi sembra essere mancato è una determinazione all’altezza di questa sfida. Ma, vista l’urgenza della crisi climatica, da un lato, e dei costi che la dipendenza fossile scarica sul nostro Paese, dall’altro, potrebbe davvero essere arrivato il momento giusto per lavorare uniti nell’unica direzione possibile.